


Атомная игла: кто кого кредитует
Вопрос: что строительство российских АЭС за рубежом это не раздача денег «папуасам» или один из немногих настоящих проектов формата win-win у России на текущий момент?
Как выглядит сферический конь в вакууме: Россия загружает собственную промышленность, продаёт технологии и привязывает заказчика к сотрудничеству на десятилетия. Заказчик получает электростанцию, которую без российского кредита, оборудования и компетенций, скорее всего, вообще не смог бы построить.
Один из главных примеров такого сотрудничества финская АЭС "Ханхикиви" умер. Турецкая Аккую вместо обещанного пуска в 2023 году подошла к нему только сейчас, а против России ввели санкции, которые еще 10 лет назад выглядели как фантастический роман. Тем не менее, схема работает. Просто она сложнее и рискованне. А главное это считать её надо не примитивным умножением цены киловатт-часа на 60 лет, а по четырём отдельным денежным потокам: строительство, обслуживание кредита, продажа топлива и услуг, эксплуатация станции.
После Фукусимы казалось, что мировая атомная энергетика уходит в оборону. Германия закрывала блоки, новые станции на Западе дорожали и строились по пятнадцать лет, дешёвый газ и солнечные панели выглядели победителями. Теперь маятник пошёл обратно.
По данным независимого World Nuclear Industry Status Report, в августе 2026 года в мире эксплуатировалось 413 реакторов, ещё 71 реактор находился в строительстве. Методика Всемирной ядерной ассоциации и МАГАТЭ даёт несколько иные числа из-за разного учёта длительных остановов, но направление спора не меняет: атомный рынок снова расширяется.
МАГАТЭ уже пятый год подряд повышает прогнозы. В верхнем сценарии агентства мировая атомная мощность к 2050 году может вырасти примерно в 2,6 раза относительно уровня 2024 года. Международное энергетическое агентство оценивает необходимые ежегодные инвестиции в атомную энергетику к 2030 году более чем в $100 млрд, а в сценарии быстрого роста примерно в $120 млрд в год. Morgan Stanley оценивает совокупные вложения в отрасль до 2050 года в $2,2 трлн. При этом предыдущий прогноз был 1.5 трлн, но вырос с тех пор. И скорее вырастет еще.
Причины прозаичны
Во-первых, миру нужно всё больше электричества. Электромобили, кондиционеры, промышленность, дата-центры и искусственный интеллект потребляют его круглые сутки, а не только когда светит солнце и дует ветер.
Во-вторых, энергетический кризис снова напомнил, что дешёвое топливо бывает дешёвым ровно до первого перекрытого пролива, взорванного газопровода или пакета санкций.
В-третьих, атомная станция это дорогой объект, но одновременно источник стабильной базовой генерации на 60–80 лет. Именно на такой горизонт теперь заключают договоры и крупнейшие технологические компании. В сентябре 2026 года Google, например, подписал в Финляндии 22-летний контракт на покупку атомной электроэнергии.
То есть Росатом продаёт не товар на умирающем рынке. Он находится на рынке, который серьёзные финансовые и энергетические организации оценивают в триллионы долларов.
Что у России реально есть на руках
По данным Reuters, на конец 2024 года у Росатома был крупнейший в мире портфель зарубежных проектов: 33 энергоблока большой мощности. В феврале 2026 года агентство отмечало, что зарубежное строительство продолжается, несмотря на новые британские санкции, а сама госкорпорация по-прежнему не находится под блокирующими санкциями Запада как единое юридическое лицо.
С тех пор появились и новые соглашения. Если оставить за скобками многочисленные меморандумы «о намерениях», то основа зарубежного портфеля выглядит так:
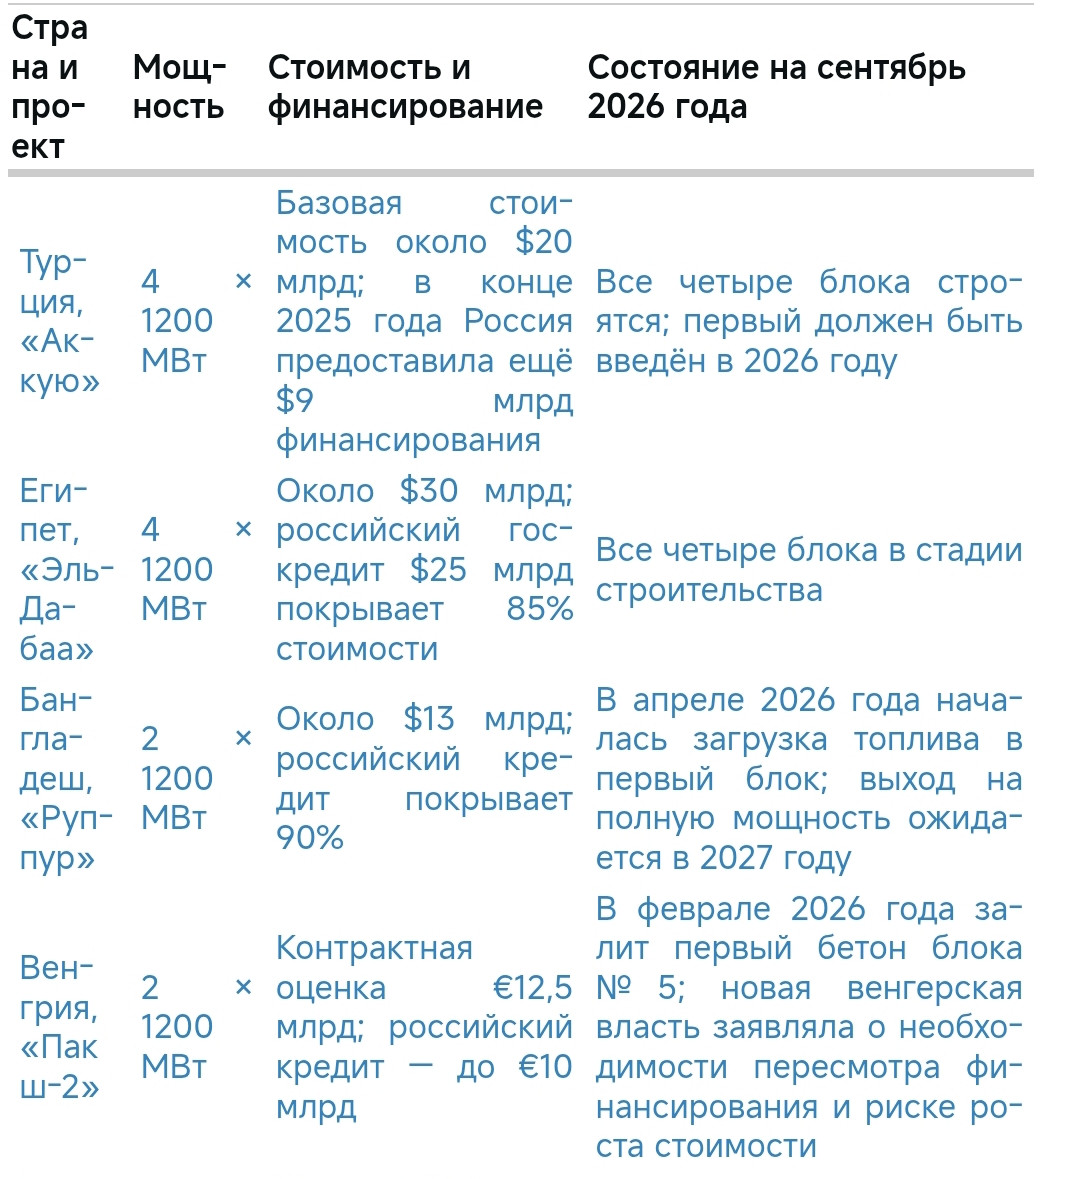
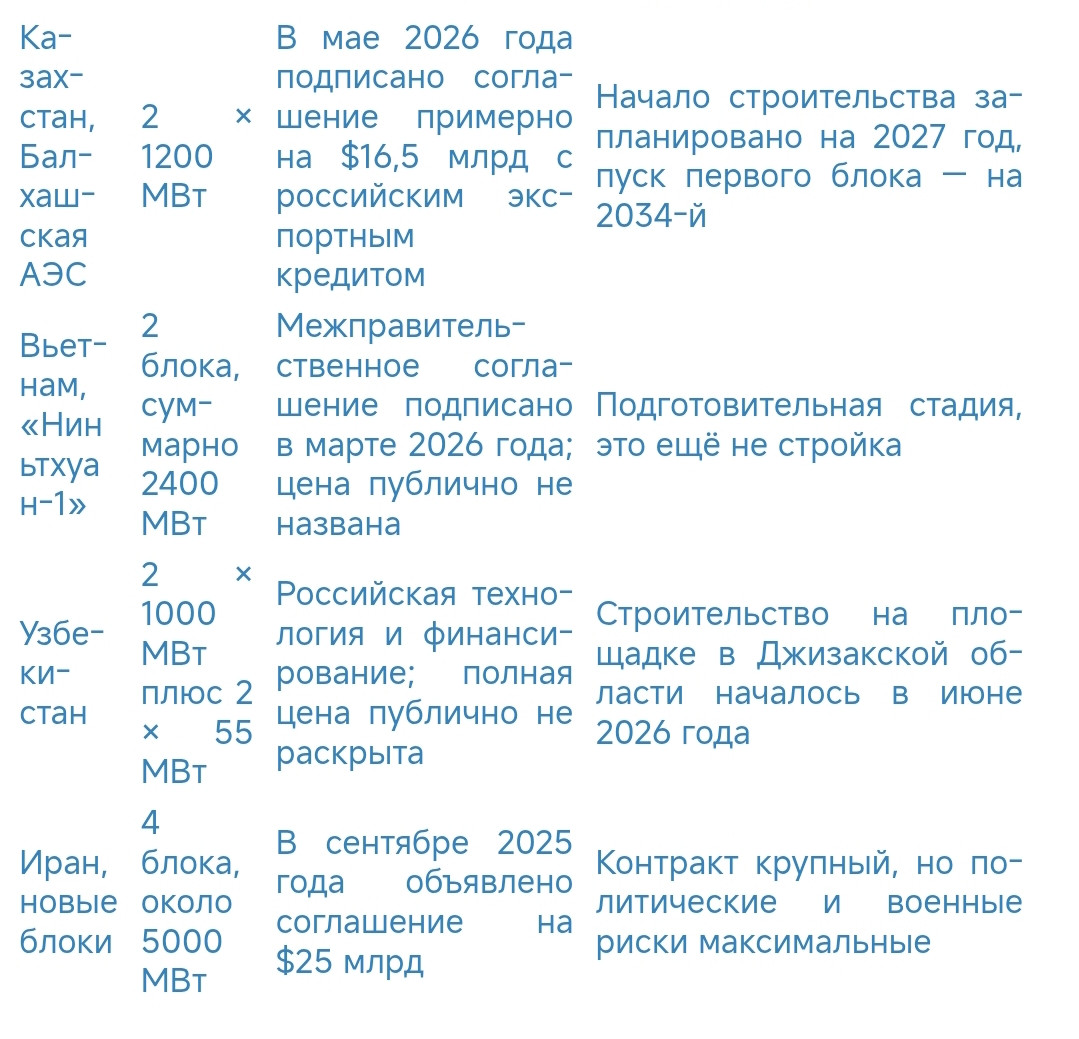
Отдельно идут сооружаемые при участии России блоки в Индии и Китае, работы на «Бушере» в Иране, поставки оборудования, топлива и услуг. Их нельзя просто складывать с приведёнными выше суммами: где-то Росатом строит станцию под ключ, где-то поставляет ядерный остров, где-то участвует только в части проекта.
Именно поэтому публичный зарубежный портфель Росатома, превысивший в 2024–2025 годах $200 млрд, больше суммы нескольких самых заметных строек. В него входят не только корпуса реакторов, но и топливный цикл, сервис, оборудование и другие контракты на годы вперёд.
При этом портфель заказов это не мешок с уже полученными долларами. Это будущая выручка при условии, что проекты не отменят, сроки не сорвут, а заказчики смогут платить.
Зарубежная выручка "Росатома" в 2025 году cоставила $17,2 млрд, 2024 18 млрд , в 2023 16,2 млрд$
То есть речь уже не о гипотетических миллиардах через 60 лет. Российский атомный экспорт сейчас приносит сумму порядка $1,3–1,5 млрд в месяц в долларовом эквиваленте.
Оговорка «в долларовом эквиваленте» важна. После санкций расчёты могут идти в рублях, юанях, национальных валютах и через специальные платёжные механизмы. Поэтому корректнее говорить об экспортной выручке, а не о чемоданах наличных долларов, въезжающих в Россию.
Есть и вторая важная оговорка: $16,5 млрд выручки: не $16,5 млрд прибыли и тем более не столько же доходов российского бюджета. Из этой суммы оплачиваются оборудование, стройка, зарплаты, логистика, закупки, обслуживание долга и расходы зарубежных проектных компаний.
Но и обесценивать эту цифру нельзя. Нефтяной экспорт продаёт добытое сырьё. Атомный экспорт продаёт работу конструкторов, металлургов, машиностроителей, строителей, программистов, физиков и химиков. Значительная часть стоимости сложного оборудования и инженерных работ создаётся в России, а затем экспортируется как высокотехнологичный продукт.
Откуда берутся деньги: четыре разных кассы
1. Строительство и оборудование
Когда Росатом строит зарубежную АЭС, заказы получают российские предприятия: от реакторного машиностроения до систем управления и ядерного топлива. Даже если деньги первоначально выдаёт российское государство в виде экспортного кредита, они не отправляются иностранному заказчику на свободные расходы. Кредит финансирует конкретный проект и возвращается заказами российской промышленности.
Но называть весь такой кредит немедленным валютным доходом нельзя. На старте это размещение российского капитала и загрузка предприятий. Чистый валютный приток возникает позже, по мере участия собственных денег заказчика, выплаты процентов и погашения основного долга.
2. Проценты и возврат государственных кредитов
У Египта российский кредит на «Эль-Дабаа» составляет $25 млрд под 3% годовых, выплаты должны начаться после льготного периода. Бангладеш получил до $11,38 млрд примерно на 90% стоимости «Руппура» с двадцатилетним погашением.
Для России это длинные суверенные активы. Их смысл не в том, чтобы «подарить» иностранцам станцию, а в том, чтобы сегодня загрузить свою промышленность и затем десятилетиями получать обслуживание долга.
Однако здесь есть обычные кредитные риски: девальвация национальной валюты заёмщика, бюджетный кризис, реструктуризация, задержки и политическое решение не платить. АЭС это хороший залог в экономическом смысле, потому что она производит востребованный товар. Но забрать её и увезти к себе Россия всё равно не может. Но всяко лучше, чем ценные бумаги в европе.
3. Топливо, обогащение и сервис
После пуска станция становится постоянным заказчиком. Нужны топливные сборки, обогащение урана, запасные части, ремонт, модернизация, программное обеспечение, обучение персонала и в конце концов вывод из эксплуатации.
Россия сохраняет около 44% мировых мощностей по обогащению урана. Именно поэтому США, запретив импорт российского обогащённого урана, оставили временные исключения: быстро заменить такие объёмы физически трудно. В 2026 году американское правительство отдельно распределило $2,7 млрд заказов на создание собственных обогатительных мощностей. Фактически оплачивая многолетнюю попытку сократить зависимость от России.
Это и есть настоящая «атомная игла», только она не абсолютна. Westinghouse уже поставляет топливо для реакторов советского и российского дизайна в ряде стран. Перейти на другого поставщика возможно. Но для этого нужны годы испытаний, лицензирование регулятора, перестройка логистики и зачастую дополнительные расходы.
4. Продажа электроэнергии — особый случай «Аккую»
«Аккую» отличается от большинства зарубежных проектов моделью build-own-operate: российская проектная компания не только строит, но и владеет станцией и продаёт её электричество.
Турция гарантировала на 15 лет покупку 70% выработки первых двух блоков и 30% выработки третьего и четвёртого по 12,35 американского цента за киловатт-час. В среднем это ровно половина всей генерации станции. Остальная электроэнергия продаётся на рынке.
Проектная годовая выработка «Аккую» — около 35 млрд кВт·ч. Значит, гарантированный объём — приблизительно 17,5 млрд кВт·ч. Простое умножение даёт около $2,16 млрд гарантированной валовой выручки в год, когда все четыре блока выйдут на расчётную выработку. За 15 лет это примерно $32,4 млрд номинальной выручки только по гарантированной половине. Плюс продажа второй половины электроэнергии по рыночной цене.
Это уже действительно актив, способный десятилетиями генерировать валютную выручку.
Но снова не надо путать кассу с прибылью. Из этих денег предстоит вернуть вложенные в станцию $20–25 млрд, оплачивать эксплуатацию, топливо, персонал, налоги, ремонты, страхование и будущий вывод блоков из эксплуатации. Кроме того, каждый блок начинает свой пятнадцатилетний период гарантированной закупки с момента собственного ввода, а не все четыре одновременно.
Санкции одновременно подтвердили и силу, и слабость российской модели.
Сила в том, что атомную кооперацию невозможно разорвать одним указом. Реакторы уже стоят, им нужны топливо и обслуживание, а свободных поставщиков на мировом рынке мало. Даже после 2022 года Росатом сохранил стройки в Турции, Египте, Бангладеш, Индии, Китае и Венгрии, а затем получил новые соглашения в Казахстане, Узбекистане, Вьетнаме и Иране.
Слабость в том, что абсолютной неуязвимости не существует. Финляндия расторгла контракт на «Ханхикиви-1», и теперь стороны судятся на миллиарды. На «Аккую» возникали проблемы с поставками западного оборудования, из-за чего пришлось искать китайскую замену. Международные платежи и страхование стали сложнее. Стоимость и сроки проектов растут.
Точной публичной оценки валютных поступлений от каждого зарубежного блока нет. Поэтому здесь лучше не рисовать красивую, но выдуманную цифру на 60 лет, а обозначить коридор. Первый ориентир фактическая зарубежная выручка Росатома: $16,5 млрд в 2025 году и более $18 млрд годом ранее. Второй это зарубежный портфель свыше $200 млрд. Если механически разделить его на десять лет, получится около $20 млрд потенциальной контрактной выручки в год. Но это лишь масштаб, а не прогноз: сроки контрактов различаются, портфель постоянно пополняется, часть проектов задерживается или отменяется.
Третий это мировой рынок. При оценке Morgan Stanley в $2,2 трлн инвестиций до 2050 года средний объём составляет около $88 млрд в год. Оценка МЭА для 2030 года ещё выше $100–120 млрд ежегодно. Даже если доля Росатома в международных стройках снизится из-за санкций и конкуренции Китая, сама ёмкость рынка позволяет сохранять экспортную выручку на нынешнем уровне и наращивать её при вводе новых проектов.
Поэтому разумный базовый ориентир на вторую половину 2020-х — $15–20 млрд зарубежной выручки в год. Это моя оценка на основе фактической выручки и портфеля, а не официальный прогноз Росатома. При успешном вводе «Аккую» и «Руппура», развёртывании работ в Казахстане, Узбекистане и Вьетнаме она может быть выше. При новых санкциях, срыве платежей или заморозке крупных строек — ниже.
И даже этот диапазон не описывает всей ценности. Контракт на АЭС создаёт последующие топливные и сервисные продажи на 60 лет. Их сегодняшняя стоимость намного меньше простой суммы будущих платежей, но стратегически это рынок, с которого поставщика крайне трудно вытеснить.
Для заказчика российская АЭС это способ получить огромный инфраструктурный объект, не вынимая всю сумму из бюджета сегодня. Вместе со станцией страна получает тысячи рабочих мест, специалистов, стабильную генерацию и меньшую зависимость от импорта газа и угля.
Для России это способ превратить деньги и сырьё не в очередную пачку иностранных облигаций, а в экспортный промышленный контур: проектирование, металл, оборудование, топливо, обслуживание, проценты по кредиту и иногда продажу электричества.
Но это не бесплатный банкомат. Россия берёт на себя строительный, кредитный и политический риск. Чем беднее заказчик и чем нестабильнее регион, тем выше вероятность задержек и пересмотра условий. Контракт с Турцией нельзя оценивать так же, как кредит Бангладеш, поставку оборудования Китаю или соглашение с Ираном.
Но все таки: экспорт АЭС — один из самых сильных инструментов России на мировом рынке, потому что он продаёт не только реактор, а отношения на несколько поколений. Уже сейчас этот контур приносит $16,5–18 млрд зарубежной выручки в год, а объём заключённых и заявленных крупных соглашений измеряется сотнями миллиардов долларов.
Нефть и доллар никуда пока не ушли. Но атом становится одним из немногих рынков, где Россия продаёт миру не сырьё, а сложную систему, которую способны воспроизвести считанные государства.
И если «атомная игла» существует, то держит она обе стороны. Заказчик на десятилетия зависит от технологии и топлива. Россия от того, что станция будет достроена, запущена и оплачена.
Именно это и называется настоящим win-win: не благотворительность и не колониальная рента, а взаимная выгода, обеспеченная очень дорогим объектом, который невозможно тихо сложить в чемодан и унести.
Источник
Новостной сайт E-News.su | E-News.pro. Используя материалы, размещайте обратную ссылку.
Оказать финансовую помощь сайту E-News.su | E-News.pro
Если заметили ошибку, выделите фрагмент текста и нажмите Ctrl+Enter (не выделяйте 1 знак)


